Cambios en la Elegibilidad del
Mercado ACA 2027:
Guía Normativa y Alternativas de Cobertura Salud.
En A&G Professional Group LLC, nos dedicamos a mantener informada a la comunidad hispana en Florida y a nivel nacional sobre las últimas actualizaciones normativas del sistema de salud estadounidense. A continuación, presentamos un desglose técnico y práctico sobre las nuevas reglas de elegibilidad del Mercado de Seguros de Salud (ACA) que entrarán en vigor a partir del año plan 2027, fundamentadas en las últimas disposiciones federales de los Centros de Servicios de Medicare y Medicaid (CMS) y la legislación aplicable.
Marco Normativo y Base Legal
Las modificaciones en los criterios de acceso a las ayudas financieras en la compra de seguros médicos privados obedecen a la reglamentación emitida por los CMS y las leyes federales de asignación presupuestaria (incluyendo las actualizaciones contenidas en la ley Public Law 119-21 y normativas del Departamento de Salud y Servicios Humanos de los EE. UU. - HHS). Estas disposiciones definen de manera estricta qué categorías de presencia legal califican para el recibo de créditos fiscales federales.
A partir del 1 de enero de 2027, se establece una diferenciación clara entre mantener el derecho legal de adquirir un plan dentro de la plataforma del Mercado ACA y tener derecho a recibir asistencia financiera gubernamental conocida como Crédito Fiscal de la Prima (PTC o APTC) y las Reducciones de Costos Compartidos (CSR).
Clasificación de Estatus Migratorios a Partir de 2027
La nueva regulación reestructura la tabla de elegibilidad para subsidios, Premium Tax Credit (PTC), de la siguiente manera:
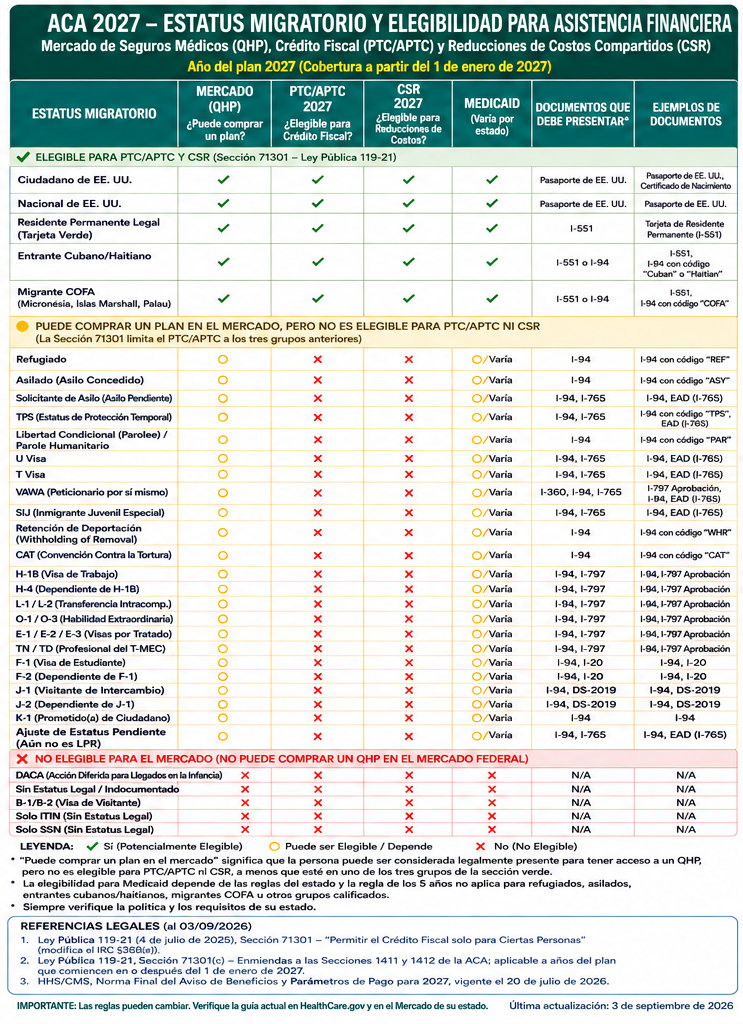
Visualización Rápida: Resumen de Elegibilidad de Subsidios 2027
✔ ESTATUS QUE MANTIENEN ACCESO A SUBSIDIOS (PTC):
Ciudadanos Estadounidenses y Nacionales
Residentes Permanentes Legales (LPR / Green Card)
Entrantes Cubanos y Haitianos (Bajo categorías legales calificados)
Migrantes bajo el Tratado de Libre Asociación (COFA)
❌ ESTATUS SIN DERECHO A SUBSIDIOS FEDERALES (MANTIENEN ACCESO A PLANES A PRECIO REGULAR):
Beneficiarios de Estatus de Protección Temporal (TPS)
Solicitantes con Petición de Asilo Pendiente
Personas con Estatus de Refugiado o Asilo Aprobado (salvo ajuste a Residencia)
Titulares de Visados de Permanencia Temporal o Estudiantil
Alternativas Estratégicas para Suplir Necesidades Médicas
Para aquellos clientes cuyos estatus migratorios ya no calificarán para recibir subsidios del gobierno en la prima del seguro ACA, en A&G Professional Group LLC hemos diseñado una hoja de ruta con tres alternativas clave para proteger su salud y presupuesto:
1. Seguros de Indemnización Hospitalaria y Accidentes (Cobertura Complementaria)
Los seguros de indemnización hospitalaria otorgan pagos directos en efectivo al asegurado en caso de hospitalización, cirugías, emergencias o accidentes. No dependen del estatus migratorio ni de subsidios gubernamentales y sirven como un escudo financiero de bajo costo que compensa gastos médicos imprevistos o deducibles altos.
2. Compra de Planes del Mercado ACA a Precio Regular (Sin Subsidio / Sin PTC)
Dado que la ley permite que las personas con TPS o Asilo Pendiente continúen comprando planes calificados de ACA, las familias pueden optar por pagar el costo integral (100% de la prima mensual) sin recibir el beneficio de los créditos fiscales APTC. Esta opción asegura cobertura médica completa sin exclusiones por condiciones preexistentes y acceso a redes médicas principales.
3. Seguros de Salud Privados Tradicionales
Existen opciones de aseguradoras privadas fuera del Mercado federal que ofrecen planes de salud médicos con suscripción basada en historial de salud y flexibilidad de tarifas. Son alternativas viables para individuos y familias que no califican para subsidios y buscan ajustar los beneficios específicos de su póliza con costos mensuales competitivos.
4. Planes de Empleador y Coberturas Grupales
Si el asegurado o su cónyuge trabaja para una empresa que ofrece beneficios de salud colectivos, inscribirse en el plan de salud del empleador representa una de las vías más sólidas, ya que las normas de subsidios del Mercado de Seguros de Salud no afectan las pólizas corporativas.
Asesoría Profesional con A&G Professional Group LLC
Entender los cambios en las leyes de salud y seleccionar la póliza correcta requiere acompañamiento experto. Nuestro equipo de agentes licenciados analiza cada situación familiar para determinar la mejor combinación de protección médica y estabilidad económica.
Contáctanos para agendar una consulta personalizada sobre tu caso.